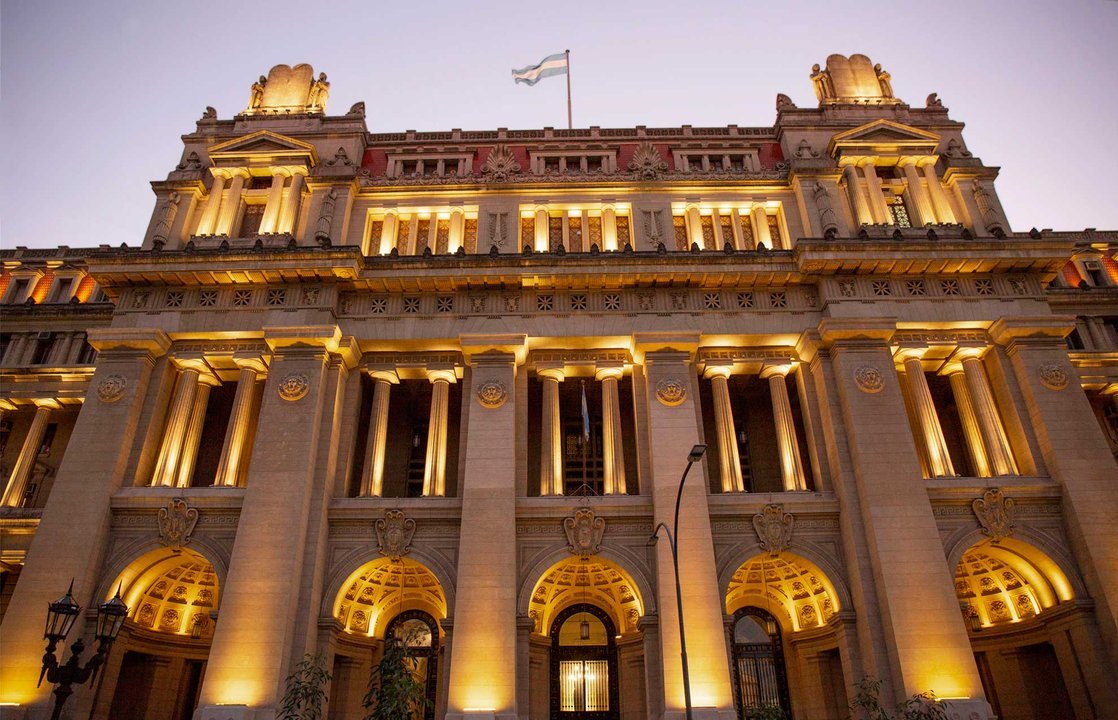
La Corte Suprema de Justicia de la Nación dejó sin efecto un fallo adverso para el Gobierno de la Ciudad de Buenos Aires y determinó que ningún contribuyente puede ser obligado a pagar un tributo si la normativa fiscal no lo alcanza de forma expresa.
La resolución se originó a partir de una demanda de Telemetrix S.A., la empresa que administra el complejo Costa Salguero, la cual objetó la exigencia del Ejecutivo porteño para que abonara la cuota 6/2007 de la Contribución de Alumbrado, Barrido y Limpieza (ABL).
El máximo tribunal indicó que ni el Código Fiscal ni ninguna otra norma establecen que una concesión onerosa deba afrontar ese tributo, por lo que exigir su pago a través de una vía administrativa o judicial infringe el principio de legalidad tributaria.
“El silencio o la omisión en la materia impositiva requieren ser aplicados restrictivamente y no deben ser suplidos por la vía de la interpretación analógica”, indicó la postura asumida por el cuerpo judicial.
La firma había argumentado que su figura como concesionaria onerosa no figuraba entre los contribuyentes alcanzados por las ordenanzas locales y que el abono del ABL tampoco figuraba en el convenio de concesión.
La compañía había obtenido fallos desfavorables en las etapas previas, ya que tanto el Juzgado de Primera Instancia como la Cámara de Apelaciones en lo Contencioso Administrativo y Tributario de la Ciudad avalaron al distrito capitalino.
Más tarde, el Tribunal Superior de Justicia porteño desestimó el planteo de Telemetrix por mayoría y determinó, mediante una lectura integral del Código Fiscal, que el objetivo del legislador era gravar la capacidad contributiva originada en el dominio de derechos sobre bienes raíces, sumando a las concesiones.
El caso arribó al máximo tribunal, el cual determinó que dicho criterio brindó a las disposiciones impositivas “un alcance inadecuado” que no se alineaba con su texto ni con su espíritu.
El tribunal adoptó los argumentos del dictamen de la procuradora Laura Monti, quien señaló que exigir la carga impositiva a los concesionarios onerosos cuando tal situación no se desprende de las normas fiscales vulnera el principio de reserva de ley en materia tributaria y el derecho a la propiedad privada.
“El principio de legalidad como base de la imposición y las garantías constitucionales son los límites en los cuales ha de detenerse el proceso interpretativo”, indicó el texto del dictamen.
Asimismo, el escrito añadió que dicho principio demanda que “una ley formal tipifique el hecho que se considere imponible y que constituya la posterior causa de la obligación tributaria”.
Debido a la inhibición del magistrado Ricardo Lorenzetti, la sentencia fue firmada por los jueces Horacio Rosatti y Carlos Rosenkrantz junto a los conjueces Alejandro Tazza, Mirta Delia Tyden y Javier Leal de Ibarra.
De esta forma, el tribunal anuló la resolución objetada y ratificó que los deberes impositivos tienen que emanar explícitamente de la legislación vigente sin poder ampliarse a nuevos actores por medio de exégesis analógicas de las leyes fiscales.